Vanaf 2028 wil het kabinet belasting gaan heffen over het werkelijke rendement in box 3. Naar aanleiding van kritiek op het wetsvoorstel zijn verschillende verbeteringen onderzocht. Sommige knelpunten worden daarmee opgelost, andere nog niet. Dit zijn de belangrijkste voorgestelde aanpassingen.
Verlies in box 3 mogelijk terug te verrekenen
Een van de meest opvallende voorstellen is de introductie van een achterwaartse verliesverrekening van één jaar.
In het huidige wetsvoorstel kunnen verliezen onbeperkt naar toekomstige jaren worden doorgeschoven. Dat werkt goed zolang iemand belastingplichtig blijft. Maar bij situaties zoals overlijden of emigratie ontstaat een probleem. Toekomstige verrekening is dan immers niet meer mogelijk.
Door verlies één jaar terug te mogen verrekenen, kan een fiscaal verlies alsnog worden benut tegen inkomsten uit het voorgaande jaar. Daarmee wordt voorkomen dat verliezen definitief verloren gaan.
Onderstaande tabel laat zien welke budgettaire gevolgen deze aanpassingen kunnen hebben.
Tabel 1 – Introductie van één jaar achterwaartse verliesverrekening
 Belasting voorkomen bij scheiding of huwelijk
Het nieuwe box 3-stelsel belast vermogenswinsten op bepaalde momenten waarop eigendom overgaat. Dat kan ook gebeuren bij gebeurtenissen zoals een huwelijk in gemeenschap van goederen of een echtscheiding.
Dat kan tot vreemde situaties leiden. Denk aan een vakantiewoning die tijdens een huwelijk fors in waarde is gestegen. Bij een scheiding kan één van de partners belasting moeten betalen over die waardestijging, terwijl de woning helemaal niet is verkocht.
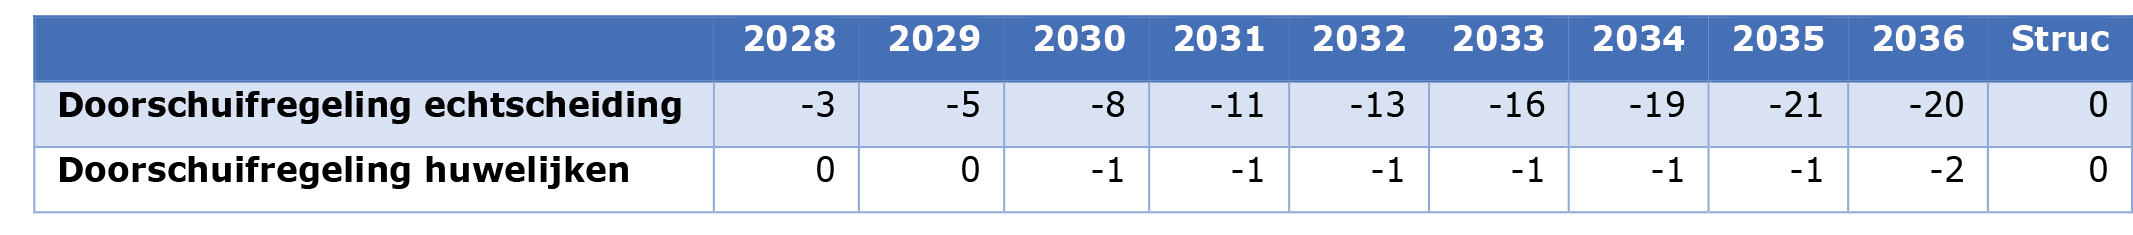
Om dit te voorkomen onderzoekt het kabinet een doorschuifregeling, waardoor belastingheffing wordt uitgesteld totdat daadwerkelijk wordt verkocht.
Onderstaande tabel laat zien welke budgettaire gevolgen deze aanpassingen kunnen hebben.
Tabel 2 – Budgettaire gevolgen doorschuifregeling huwelijken en echtscheidingen
Groen beleggen blijft mogelijk aantrekkelijk
Ook de toekomst van groen beleggen wordt bekeken.
Het kabinet onderzoekt of de fiscale stimulering behouden kan blijven via een aparte heffingskorting op het rendement uit groene beleggingen. Daarmee zou duurzaam investeren fiscaal aantrekkelijk blijven, terwijl het beter aansluit op het nieuwe box 3-systeem.
De exacte vormgeving hangt nog af van de beschikbare budgetten en de uiteindelijke politieke keuzes.
Onderstaande tabel laat zien welke budgettaire gevolgen deze aanpassingen kunnen hebben.
Tabel 3 – Budgettaire gevolgen heffingskorting groen beleggen
 Extra stimulans voor startups en scale-ups
Startups en scale-ups hebben vaak een afwijkend risicoprofiel ten opzichte van reguliere beleggingen. Daarom wil het kabinet de definitie van startende ondernemingen verbreden.
Door een specifiek vermogenswinstregime voor startups en scale-ups kunnen investeringen in innovatieve ondernemingen aantrekkelijk blijven. Daarmee wil het kabinet ondernemerschap, innovatie en economische groei ondersteunen.
Onderstaande tabel laat zien welke budgettaire gevolgen deze aanpassingen kunnen hebben.
Tabel 4 – Budgettaire gevolgen verbreding definitie startups en scale-ups

Lagere belastingdruk mogelijk door aanpassing tarieven
Binnen het wetsvoorstel zijn twee belangrijke knoppen aanwezig:
- het belastingtarief
- het heffingsvrije resultaat
Momenteel wordt uitgegaan van een tarief van 36% en een heffingsvrij resultaat van € 1.800.
Het kabinet heeft onder meer onderzocht wat het effect is van een verlaging van het tarief van 36% naar 35% en een verhoging van het heffingsvrije resultaat naar € 1.900.
Onderstaande tabel laat zien welke budgettaire gevolgen deze aanpassingen kunnen hebben.
Tabel 5 – Budgettaire gevolgen verlaging tarief en verhoging heffingsvrij resultaat
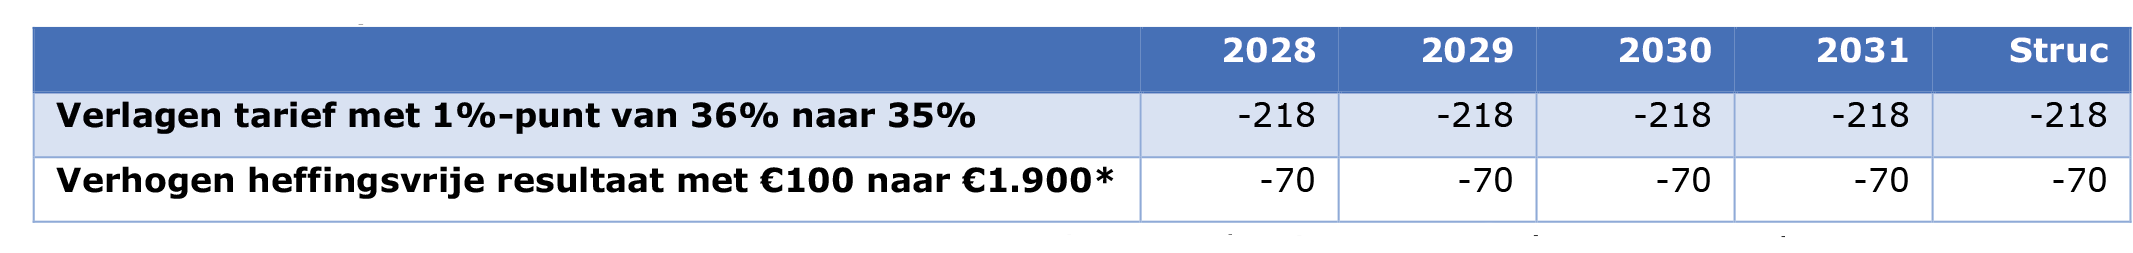 Een verlaging van het tarief of een verhoging van het heffingsvrije resultaat verlaagt direct de belastingdruk voor mensen met vermogen in box 3. Het kabinet heeft onderzocht welke budgettaire gevolgen dergelijke aanpassingen hebben.
Bescherming voor NSW-landgoederen
Ook voor landgoederen die onder de Natuurschoonwet (NSW) vallen worden aanvullende maatregelen onderzocht.
Het doel is te voorkomen dat bij schenking of vererving belasting wordt geheven over een waardestijging die alleen op papier bestaat.
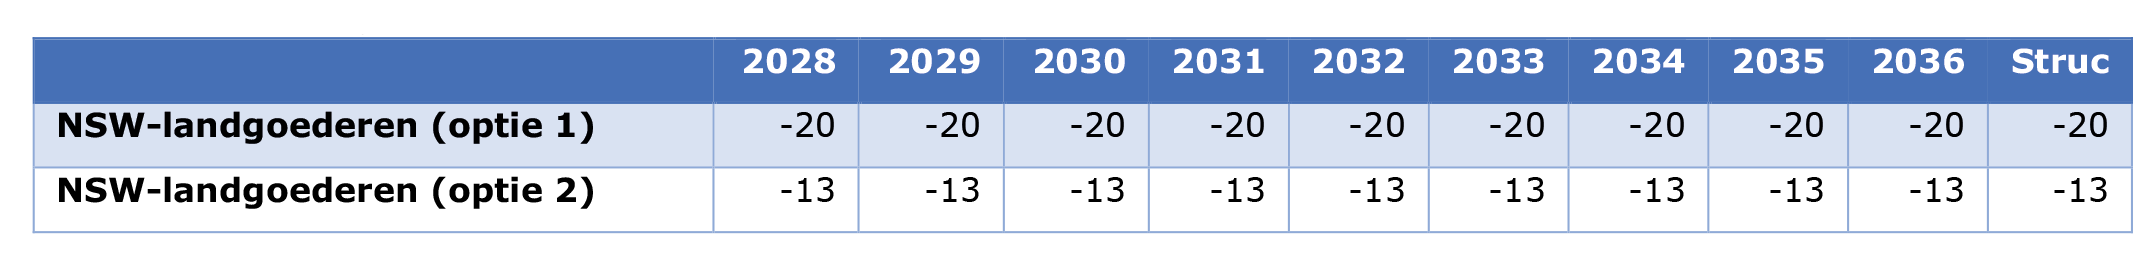
Daarbij worden twee varianten onderzocht:
- uitbreiding van bestaande vrijstellingen
- invoering van een doorschuifregeling bij schenking en vererving
Hiermee wil het kabinet het behoud van historische landgoederen stimuleren.
Onderstaande tabel laat zien welke budgettaire gevolgen deze aanpassingen kunnen hebben.
Tabel 6 – Budgettaire gevolgen NSW-landgoederen
 Keuzeregeling voor expats mogelijk terug
Tot 2025 konden veel buitenlandse werknemers gebruikmaken van de zogenoemde partiële buitenlandse belastingplicht. Hierdoor hoefden zij tijdelijk geen belasting te betalen over buitenlands vermogen in box 2 en box 3.
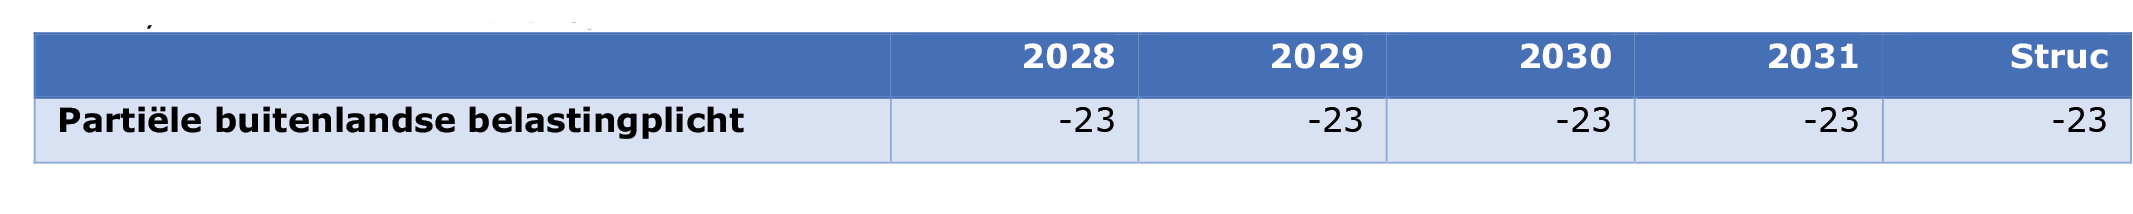
Deze regeling is afgeschaft, maar het kabinet onderzoekt of een aangepaste vorm opnieuw kan worden ingevoerd. Dat zou Nederland aantrekkelijker kunnen maken voor internationaal talent.
Onderstaande tabel laat zien welke budgettaire gevolgen deze aanpassingen kunnen hebben.
Tabel 7 – Budgettaire gevolgen herinvoering partiële buitenlandse belastingplicht
 Nieuwe win-winlening voor het mkb?
Naast box 3 wordt ook gekeken naar manieren om investeringen in het midden- en kleinbedrijf te stimuleren.\
Een van de ideeën is de introductie van een Nederlandse variant van de Vlaamse win-winlening. Daarbij ontvangen particulieren een fiscaal voordeel wanneer zij geld uitlenen aan mkb-ondernemingen.
Ook een Europese beleggingsrekening en verbeterde investeringsaftrekken worden onderzocht als mogelijke stimulans voor ondernemerschap en economische groei.
Nog veel keuzes te maken
Hoewel het kabinet verschillende verbeteringen onderzoekt, is nog niets definitief. Veel voorstellen vragen politieke besluitvorming én financiële dekking.
Wel laat het onderzoek zien dat er aandacht is voor knelpunten die ontstaan binnen het nieuwe box 3-stelsel. Vooral situaties rondom verliesverrekening, scheidingen, groen beleggen en investeringen in startups krijgen daarbij nadrukkelijk aandacht.
Voor ondernemers, beleggers en vermogende particulieren is het daarom verstandig om de ontwikkelingen rondom box 3 de komende periode goed te blijven volgen.
Heb je vragen over de gevolgen van de nieuwe box 3-regels voor jouw situatie?
Neem contact op met Van Bergen. We helpen je graag inzicht te krijgen in de fiscale gevolgen van de voorgestelde wijzigingen.